Energiewende-Kompass · Eigenheim und Fachbetriebe

0 % Umsatzsteuer und Steuerbefreiung bei Photovoltaik

Für PV-Anlagen und Speicher gilt unter bestimmten Voraussetzungen ein Umsatzsteuersatz von 0 %, kleine Anlagen sind zudem von der Einkommensteuer befreit. Was das bedeutet, wo die Grenzen liegen – und warum Wärmepumpe und Klimagerät anders behandelt werden.

Stand: 25. September 2026

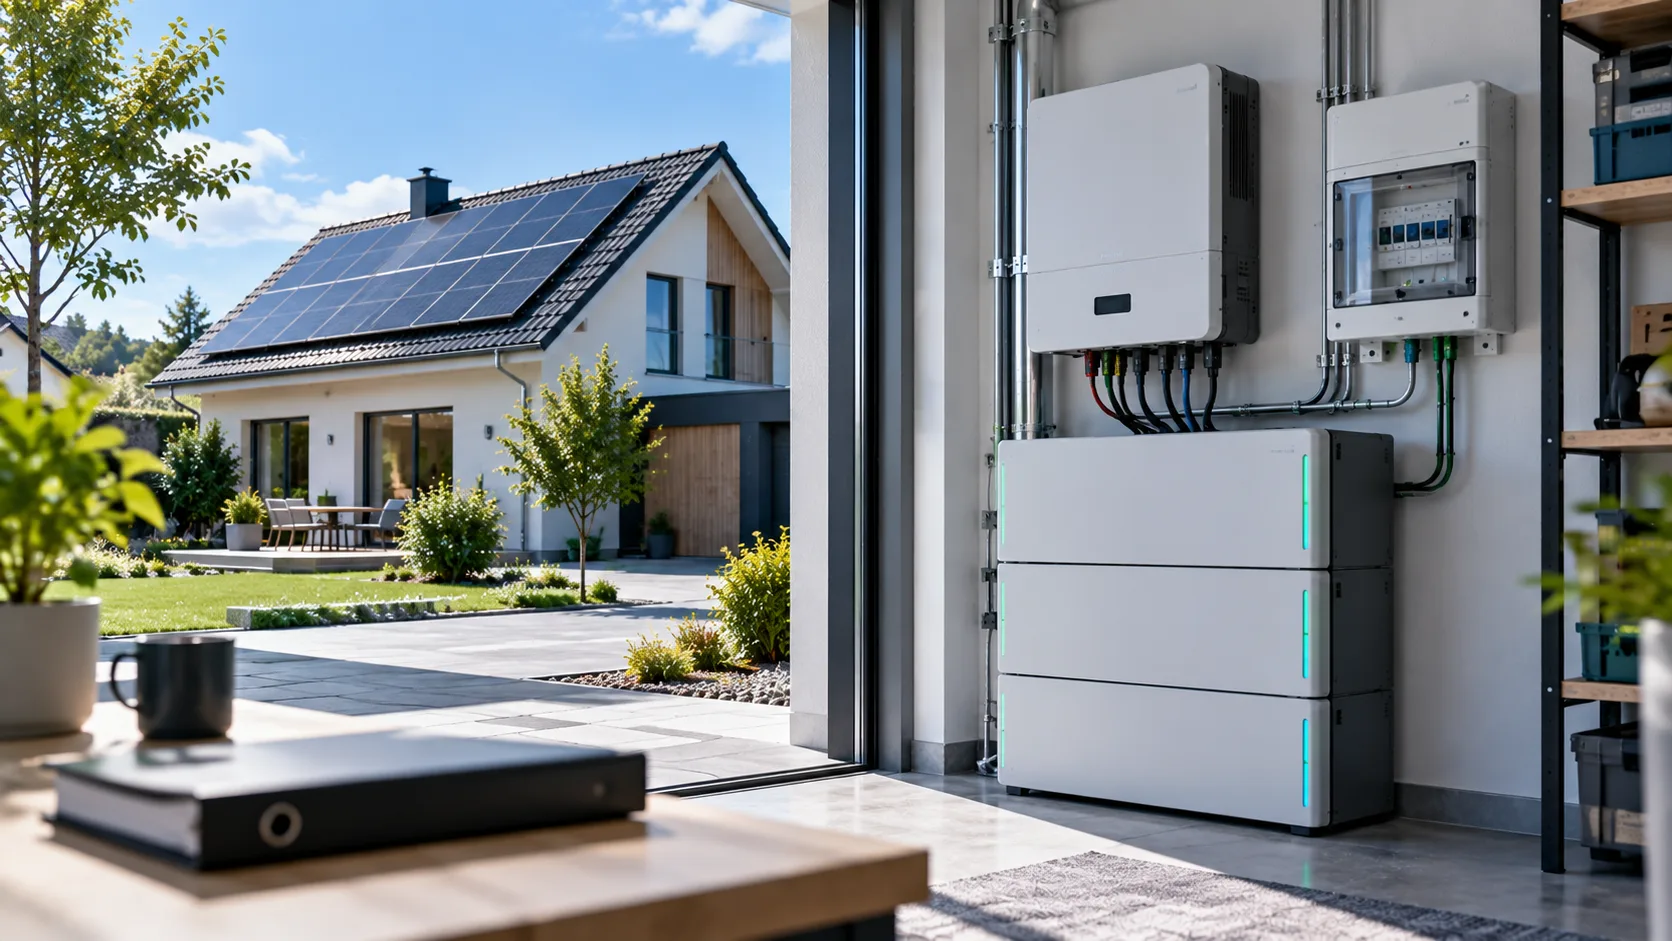
Einfamilienhaus mit Photovoltaikanlage auf dem Dach und Batteriespeicher im Hauswirtschaftsraum
Stand-Box

Stand-Box: Steuerregeln für Photovoltaik

RegelStatusStand
Umsatzsteuer 0 % (§12 Abs. 3 UStG)in KraftNullsteuersatz auf Lieferung und Installation von PV-Anlagen und Speichern, laut Bundesfinanzministerium unbefristet.
Einkommensteuerbefreiung (§3 Nr. 72 EStG)in KraftSeit 2025 bis 30 kWp je Wohn- bzw. Gewerbeeinheit, höchstens 100 kWp je Steuerpflichtigem.
Abgrenzung Wärmepumpe und Klimagerätin KraftDer Nullsteuersatz gilt nicht für Wärmepumpen und Klimageräte; hier fällt der reguläre Steuersatz an.
Nächste Prüfung–spätestens 25. Dezember 2026

Recherchestand 24. September 2026. Die Voraussetzungen im Einzelnen erläutert das Bundesfinanzministerium in seinen FAQ zur Förderung von Photovoltaikanlagen.

Kurz erklärt

Wie Photovoltaik steuerlich entlastet wird

Die steuerliche Entlastung für Photovoltaik ruht auf zwei Säulen. Die erste ist die Umsatzsteuer: Nach §12 Abs. 3 UStG gilt für die Lieferung und Installation von PV-Anlagen und Speichern ein Steuersatz von 0 %. Das Bundesfinanzministerium beschreibt diese Regel als unbefristet. Der Nullsteuersatz ist an Voraussetzungen gebunden, die das Ministerium in seinen FAQ erläutert.

Die zweite Säule ist die Einkommensteuer: Nach §3 Nr. 72 EStG ist der Betrieb kleiner PV-Anlagen steuerfrei. Seit 2025 gilt eine Grenze von 30 kWp je Wohn- bzw. Gewerbeeinheit, insgesamt höchstens 100 kWp je Steuerpflichtigem.

Wichtig ist die Abgrenzung: Der Nullsteuersatz gilt für PV-Anlagen und Speicher – nicht für Wärmepumpen und Klimageräte. Für diese fällt der reguläre Steuersatz an, auch wenn sie gemeinsam mit einer PV-Anlage installiert werden.

Umsatzsteuer bei PV, Speicher und Wärmepumpe im Überblick

KomponenteUmsatzsteuerHinweis
PV-Anlage (Lieferung und Installation)0 % nach §12 Abs. 3 UStGVoraussetzungen laut BMF-FAQ beachten
Batteriespeicher0 % nach §12 Abs. 3 UStGVoraussetzungen laut BMF-FAQ beachten
Wärmepumperegulärer Steuersatzim Kombiangebot getrennt ausweisen
Klimagerätregulärer Steuersatzim Kombiangebot getrennt ausweisen

Vereinfachte Übersicht ohne Anspruch auf Vollständigkeit. Maßgeblich sind Gesetz, BMF-Schreiben und die Einschätzung Ihrer Steuerberatung.

Was bedeutet das für …

PV-Steuerregeln: Was das für Haushalte, Fachbetriebe und Betriebe bedeutet

… Eigenheimbesitzer

Beim Kauf von PV-Anlage und Speicher zahlen Sie unter den Voraussetzungen keine Umsatzsteuer. Liegt Ihre Anlage innerhalb der Grenzen nach §3 Nr. 72 EStG, ist ihr Betrieb von der Einkommensteuer befreit. Planen Sie zusätzlich eine Wärmepumpe, gilt für diese der reguläre Steuersatz.

… Installateure und Fachbetriebe

Bei Kombiangeboten aus PV, Speicher und Wärmepumpe oder Klimagerät weisen Sie die Positionen getrennt aus: 0 % für PV und Speicher, regulärer Steuersatz für Wärmepumpe und Klimagerät. So bleibt die Rechnung eindeutig.

… Gewerbe

Die Einkommensteuerbefreiung ist auf 30 kWp je Gewerbeeinheit und höchstens 100 kWp je Steuerpflichtigem begrenzt. Größere Gewerbeanlagen und die Frage, ob der Nullsteuersatz im Einzelfall greift, gehören in die steuerliche Beratung.

So antwortet IVG

Die Antwort von IVG zu PV und Steuern

Steuern sind kein Produkt – aber sie gehören zur Beratung dazu. IVG ordnet die Regeln für seine Fachpartner ein und weist bei Einzelfragen auf die steuerliche Beratung hin. Endkunden begleiten wir über unsere Fachpartner, die Anlagen planen, anbieten und installieren.

Technisch achten wir auf Systeme, die sich über Eigenverbrauch rechnen: PV, Hybrid-Wechselrichter und Speicher, auf Wunsch mit eingebundener Wärmepumpe und Wallbox. Das wird wichtiger, weil nach dem Entwurf zum EEG 2027 neue Anlagen unter 25 kWp keine dauerhafte feste Einspeisevergütung mehr erhalten sollen – mehr dazu auf der Themenseite EEG 2027. Wie PV im Energiesystem zusammenspielt, lesen Sie unter Photovoltaik, die Lösungswelt fürs Eigenheim unter Residential.

Worauf Fachpartner bei Angeboten achten

  • PV-Anlage und Speicher mit 0 % Umsatzsteuer, sofern die Voraussetzungen erfüllt sind
  • Wärmepumpe und Klimagerät getrennt mit regulärem Steuersatz ausweisen
  • Kunden bei steuerlichen Einzelfragen an die Steuerberatung verweisen
Häufige Fragen

Fragen zu Photovoltaik und Steuern

Gilt die 0 % Umsatzsteuer auch für den Batteriespeicher?

Ja, der Nullsteuersatz nach §12 Abs. 3 UStG gilt für PV-Anlagen und Speicher, sofern die Voraussetzungen erfüllt sind. Die Einzelheiten erläutert das Bundesfinanzministerium in seinen FAQ.

Ist der Nullsteuersatz befristet?

Laut Bundesfinanzministerium ist die Regel unbefristet. Stand: 25. September 2026.

Gilt die 0 % Umsatzsteuer auch für meine Wärmepumpe?

Nein. Für Wärmepumpen und Klimageräte fällt der reguläre Steuersatz an – auch dann, wenn sie zusammen mit einer PV-Anlage angeboten werden. Im Angebot sollten die Positionen deshalb getrennt stehen.

Bis zu welcher Größe ist meine PV-Anlage einkommensteuerfrei?

Nach §3 Nr. 72 EStG gilt seit 2025 eine Grenze von 30 kWp je Wohn- bzw. Gewerbeeinheit, insgesamt höchstens 100 kWp je Steuerpflichtigem. Ob Ihre Anlage darunter fällt, klärt Ihre Steuerberatung.

Quellen zu Photovoltaik und Steuern

Stand: 25. September 2026 · Recherchestand der Quellen: 24. September 2026

PV-Anlage mit einem Fachbetrieb planen

Ein Fachpartner aus unserem Netzwerk plant Ihre PV-Anlage mit Speicher und berücksichtigt im Angebot die steuerliche Einordnung der einzelnen Positionen.